レバレッジの清算価格、自分で計算するやり方
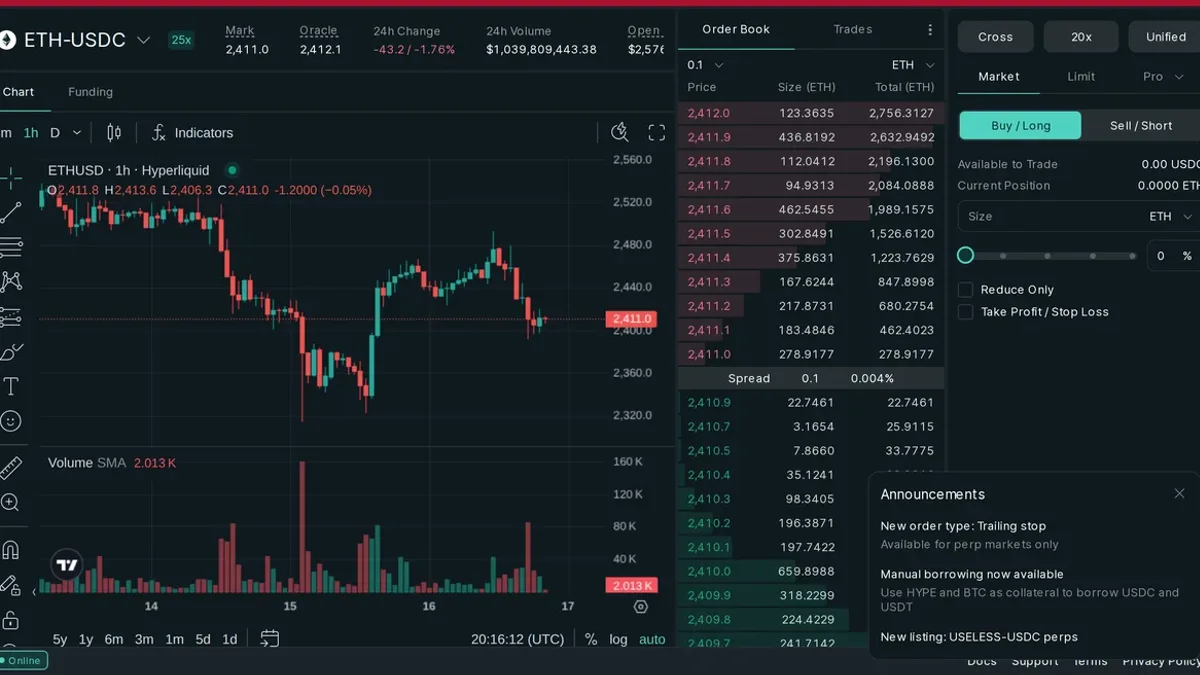
出典: Hyperliquid 公式サイト(2026-10-16 時点)
注文パネルの「Liquidation Price」って、どうやって出してるの?
画面の数字にはちゃんと式があります。今日はそれを一緒に解きます。
レバレッジ 10 倍なら 10% 下がったら消える、じゃないの?
近いけど、すこし手前で消えます。その「すこし」まで計算します。
10 倍で建てたのに、注文パネルの清算価格が建値から 10% 下よりも手前にある。その「なぜ」で止まっている人へ。代表例の Hyperliquid の公式 Docs にある式を日本語で解いていきます。先物やファンディングの仕組みがまだなら、先に下の記事をどうぞ。
 あわせて読みたいPerpDEXは、持っているだけでいくらお金が減る?
清算価格の式。「使える証拠金」を数量で割る
清算価格は、いまの価格から「使える証拠金 ÷ 建玉の数量」をすこし補正した分だけ逆行した所です。 使える証拠金とは、入れた証拠金から維持証拠金を引いた残りのこと。Hyperliquid の Docs は、これを 1 行の式で書いています。
liq_price = price - side * margin_available / position_size / (1 - l * side)
出典: Hyperliquid Docs「Liquidations」
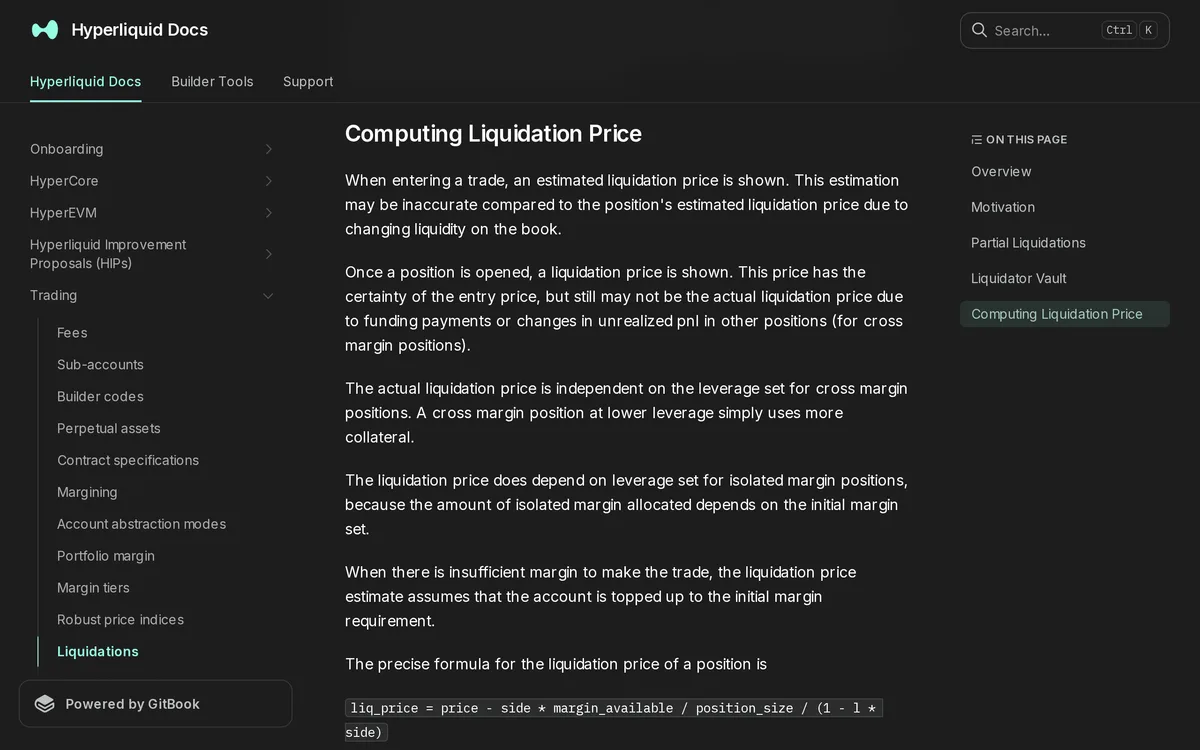
出典: Hyperliquid Docs(2026-10-16 時点の画面)
記号は 5 つだけです。
price: いまの価格(判定は mark price)side: Long なら 1、Short なら −1margin_available: 使える証拠金。アイソレーテッドなら上の定義のまま、クロスなら「口座全体の価値 − 全建玉の維持証拠金」position_size: 建玉の数量(ETH の枚数)l: 1 ÷ 維持レバレッジ(維持レバレッジは最大レバレッジの 2 倍)
margin_available とか l とか、ちょっと難しいかも
「残りのクッションが尽きる所」くらいの理解で大丈夫です。
最後の (1 − l × side) で割る所だけ、ひと手間あります。維持証拠金は「清算価格のときの建玉の額」で測るので、Long が値下がりすると維持証拠金もすこし減ります。その分の補正です。Long なら分母が 1 より小さくなるので、清算価格は単純計算よりすこし遠くなります。難しく見えて、やっているのは引き算と割り算だけです。
維持証拠金は「最大レバレッジの初期証拠金の半分」
式の中で自分では決められないのが維持証拠金です。Hyperliquid では、維持証拠金はその銘柄の最大レバレッジで建てたときの初期証拠金の半分で、最大 40 倍の銘柄なら建玉の 1.25%、最大 25 倍なら 2% になります。
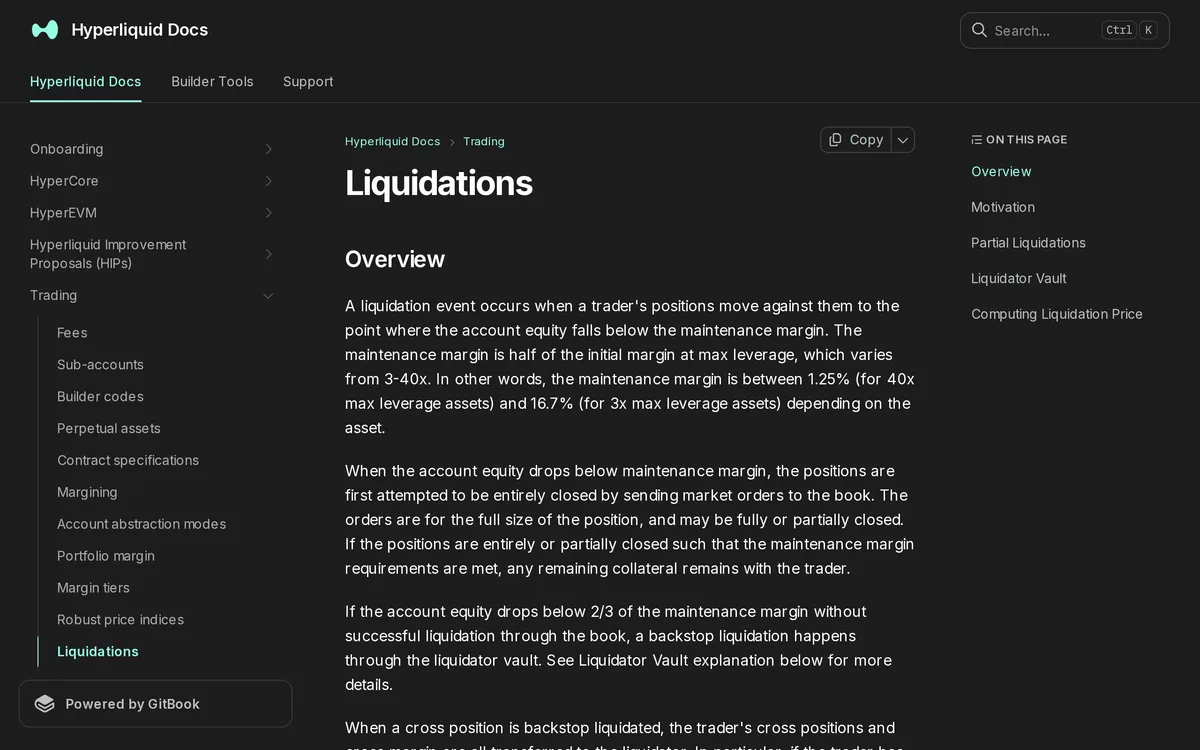
出典: Hyperliquid Docs(2026-10-16 時点の画面)
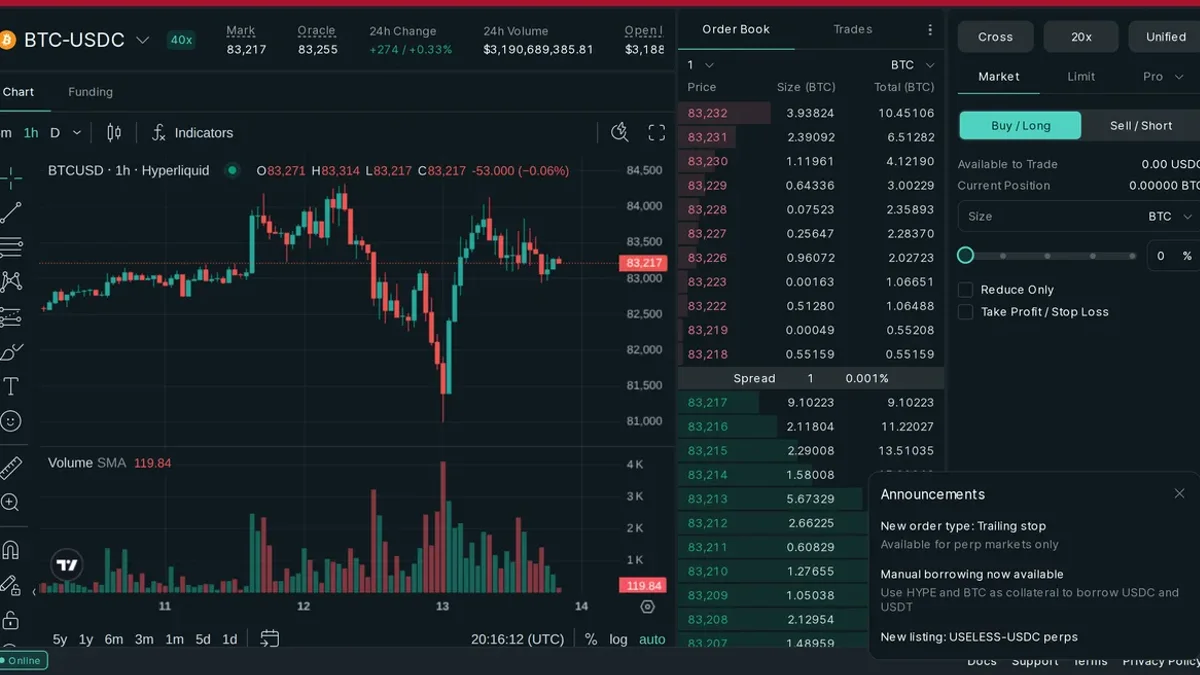
ETH は最大 25 倍(建玉が大きくなると段階的に下がります)。ヒーロー画像の ETH-USDC の横に「25x」と出ているのがそれで、右上の「20x」は注文時に自分で選ぶ倍率なので別物です。自分が 10 倍で建てても 3 倍で建てても、維持証拠金の率は変わりません。変わるのは入れる証拠金の方なんですよね。
同じ建玉で、アイソレーテッドとクロスを計算してみる
例として、ETH を 2,400 USDC で 4 ETH の Long にします(建玉 9,600 USDC。証拠金に使う USDC そのものの話はUSDC・USDT・JPYC の違いまとめに)。ETH は最大 25 倍なので l は 0.02、維持証拠金は 9,600 × 2% で 192 USDC。これを 3 つの建て方で比べます。
| 建て方 | 入れた証拠金/口座の価値 | 使える証拠金 | 清算価格 | 建値からの下落 |
|---|---|---|---|---|
| アイソレーテッド 10 倍 | 960 USDC | 768 USDC | 約 2,204 USDC | 約 8.2% |
| クロス(口座に 3,000 USDC・ほかに建玉なし) | 3,000 USDC | 2,808 USDC | 約 1,684 USDC | 約 29.8% |
| クロス(同じ口座の別の建玉に 1,500 USDC の含み損) | 実質 1,500 USDC | 1,308 USDC | 約 2,066 USDC | 約 13.9% |
計算: 清算価格 = 2,400 − 使える証拠金 ÷ 4 ÷ 0.98(上の Docs の式。手数料とファンディングは含みません。3 行目は別の建玉の維持証拠金を省いた概算で、実際はこれより少し近くなります)。
1 行目を見ると、10 倍なのに清算は建値から 10% 下ではなく 約 8.2% の下落で来ます。維持証拠金の 2% が先に取り分けられているからです。よく見かける簡易式(建値 × (1 − 1/レバレッジ + 維持率))だと 2,208 USDC。差は 4 USDC ほどです。目安には十分。ただ、画面の数字とはずれます。
2 行目と 3 行目がクロスの場合です。口座に余裕があれば清算価格は 約 30% 下まで遠のきます。その代わり、そこに着けば口座の 3,000 USDC のほぼ全部を失います(板で閉じられれば維持証拠金の分は残り、backstop に回ると残りません)。クロスでは注文時に選んだレバレッジは清算価格に関係なく(Docs にもそう書いてあります)、口座の残りで変わるんです。そして別の建玉で含み損が出ると、何もしていない ETH の清算価格が 1,684 から 2,066 まで寄ってきます。
ETH は 1 ミリも触ってないのに、清算価格が動くの?
動きます。クロスは口座全体で 1 つの財布なので、よその含み損も ETH の耐え代から引かれます。
PR

アイソレーテッドとクロス、動かせるのはどこか
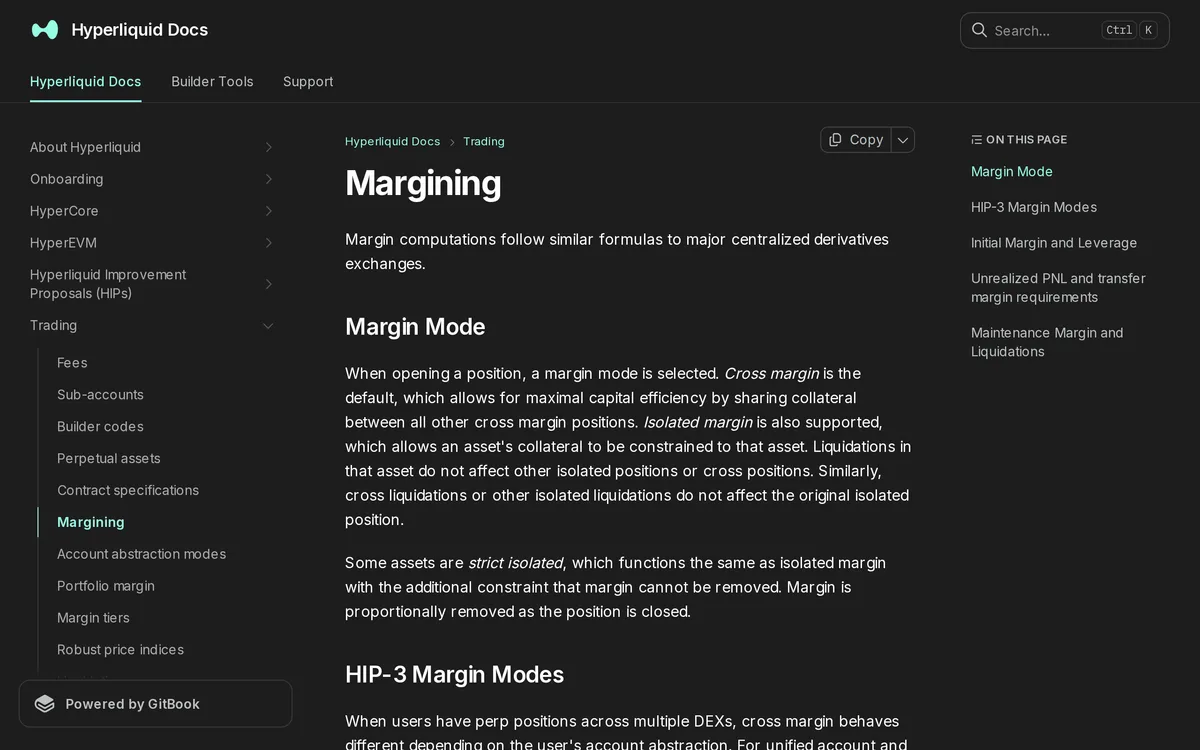
出典: Hyperliquid Docs(2026-10-16 時点の画面)
アイソレーテッドは、建てたあとに証拠金を足したり抜いたりできます(銘柄によっては抜けない strict isolated もあります)。足せば使える証拠金が増えて清算価格は遠のきます。失う上限はその建玉に入れた額までです。
クロスは、口座の価値そのものが使える証拠金です。なので清算価格を動かすのは自分の操作だけではありません。別の建玉の含み損、新しく開いた建玉の分の維持証拠金と手数料、そして出金。
出金は口座から使える証拠金を直接引くので、清算価格が一気に寄る操作なんです。2025 年 3 月には、含み益の出た大きな ETH の Long で利用者の出金により証拠金が下がり、そのまま清算された件もありました。経緯は Hyperliquid の公式 X の投稿にあります。いまは出金のあとに一定の証拠金が残るよう制限が入っていますが、残りが減る分だけ寄るのは同じです。
清算価格は「いまの」数字
注文パネルの Liquidation Price は、そのときの口座の状態で計算した値です。ファンディングの支払いでアイソレーテッドでも少しずつ動き、クロスならさらに別の建玉の損益で翌日には変わっています。判定に使うのは板の値段ではなく mark price なので、見ている板が静かでも、よその取引所の急落で着くこともあります。
どちらを選ぶかの目安
建てるなら、失う上限がその建玉の証拠金で決まるのはアイソレーテッドです。他の建玉の影響で清算価格が動きません(ファンディングの支払いで少しずつは動きます)。クロスは口座の中の建玉をまとめて管理する道具で、両建て(同じ銘柄の買いと売りを同時に持つこと)のように、建玉同士で損益を打ち消す使い方のためにあります。
近づいてきたら、できること
やれることは 3 つです。
- 証拠金を足す(アイソレーテッドならその建玉に、クロスなら口座に入金する)
- 数量を減らす(部分的に閉じる)
- mark price が清算価格へ届く前に、自分で閉じる
板で閉じられず backstop に回ると維持証拠金が戻らないので、Docs もストップロスを置くか先に出ることを勧めています。
結局、どこを見ておけばいいの?
建てる前に「清算価格まで何 %」を式で出す。クロスなら出金や新規建ての前にもう一度、です。
おわりに、倍率は入口の数字で、本体は口座の残り
画面の値を眺めているだけだと、清算価格は「なんとなく遠い」「なんとなく近い」で終わります。次に建てるときは、注文パネルに出た数字を上の式で一度だけ再現してみてください。レバレッジの倍率より「口座にいくら残しているか」の方がずっと効いていることが、自分の数字で分かります。クロスで建てている人ほど、その差は大きいはずです。
価格・条件は 2026-10-16 時点の公表情報です。
本記事は一般的な情報の提供を目的としたもので、個別の投資判断・税務判断・法的判断を行うものではありません。特定のサービスの利用を勧めるものではなく、無期限先物はレバレッジにより証拠金の大半または全部を失うことがあり、クロス証拠金では口座の証拠金をすべて失うこともあります。急な値動きやオラクル価格のずれで想定より早く清算されることがあり、スマートコントラクトやブリッジの不具合・ハッキングなどの技術的なリスクもあって、補償はありません。海外の PerpDEX は日本の登録業者ではなく、国内の利用者保護の対象外です。取引で出た利益は原則として雑所得として課税されます。各サービスの最新の公式情報と利用規約を確認し、税務など具体的な取り扱いに不安がある場合は税理士などの専門家にご相談ください。
あわせて読みたい
PR
PR