副業の確定申告|「20万円ルール」の本当の意味と住民税の申告
 こな10分で読める
目次
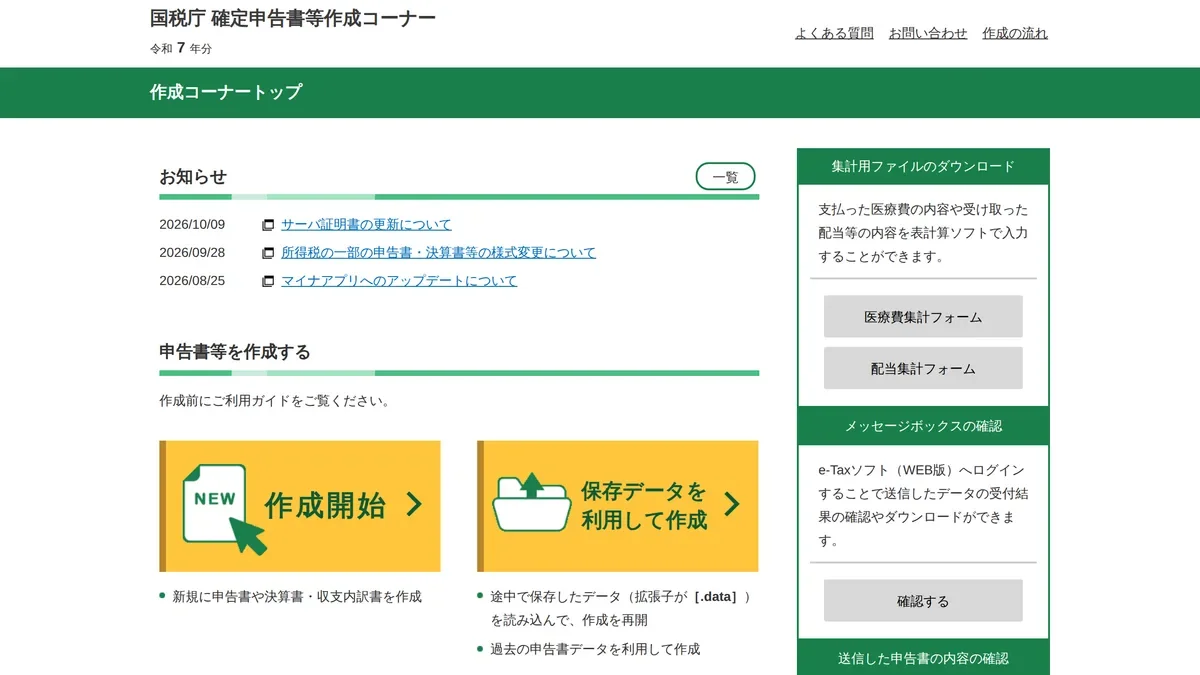
出典: 国税庁 確定申告書等作成コーナー 公式サイト(2026-10-13 時点)
副業って 20 万円までなら申告しなくていいんでしょ?
半分アタリで、半分ハズレです。
え、どこがハズレなの…
省けるのは所得税の確定申告だけ。住民税の申告は別に要るんです。
会社員の副業で、いちばん誤解されているのが「20万円ルール」です。売上で数えていたり、住民税まで要らないと思っていたり。わたしも最初は「20万円まではノーカウント」くらいに思っていました。国税庁と自治体の案内を見ながら、どこまで本当かを確かめていきます。
結論:20万円ルールで省けるのは「所得税の確定申告」だけ
給与を 1 か所から受け、年末調整を受けた会社員は、給与以外の所得が年20万円以下なら所得税の確定申告をしなくてよい一方で、住民税の申告は別に必要です。
誤解が生まれやすいのは、数え方と対象者、それに住民税の 3 か所です。順に見ていきます。
「20万円」の中身:売上でなく所得、しかも条件つき
国税庁の基準はこうです。給与が 1 か所で、すべて源泉徴収の対象になっている人は、給与と退職所得を除く所得の合計が20万円を超えると確定申告が必要になります。
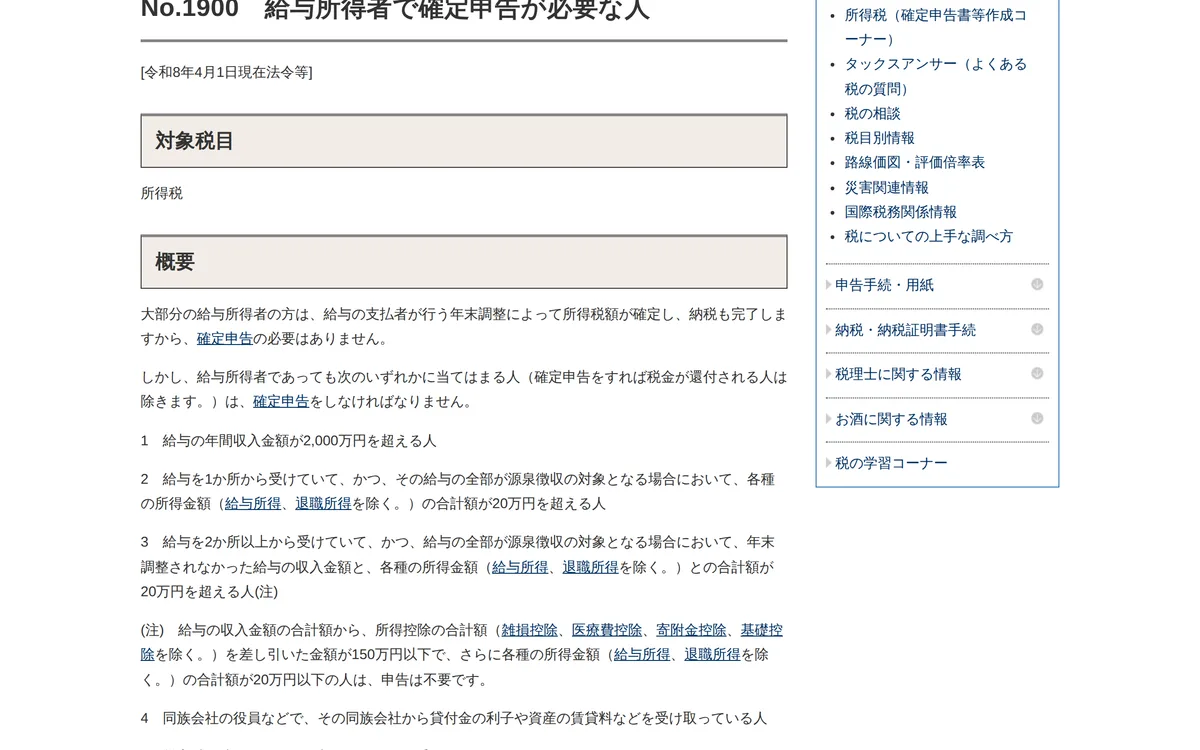
出典: 国税庁(2026-10-13 時点の画面)
「所得」は収入から必要経費を引いた額です。たとえばイラストの依頼で年30万円を受け取り、ソフト代や機材で12万円かかったなら、判定に使うのは18万円です。20万円以下なので、所得税の確定申告は要りません。経費にできるのは副業に必要な支出だけで、私用と兼ねるものは按分します。
出典: 判定の仕組みは国税庁 No.1900、所得の計算はNo.1500。金額は筆者の設定した例(単位は万円)
条件に当てはまらない人もいます。副業がアルバイトの給与だと計算が変わるので、ここは表で見てください。
| 状況 | 確定申告が要るライン |
|---|---|
| 給与が 1 か所・年末調整済み、副業は業務委託など | 給与以外の所得の合計が20万円超 |
| 給与が 2 か所以上(副業もバイト) | 年末調整されなかった給与の収入+給与以外の所得が20万円超 |
| 給与の年収が2,000万円超 | 副業の額にかかわらず必要 |
| 医療費控除や、ワンストップ特例を使わないふるさと納税の控除を受けたい | 控除のために申告するなら、20万円以下の副業も書く |
2 か所以上の場合でも、給与収入から所得控除(雑損・医療費・寄附金・基礎控除を除く)を引いた額が150万円以下で、ほかの所得が20万円以下なら申告は不要です(No.1900 の注)。
出典: 国税庁 No.1900「給与所得者で確定申告が必要な人」(令和8年4月1日現在法令等)、熊本国税局「副収入の申告漏れにご注意ください」(令和4年分の資料)
バイトの掛け持ちは「収入」で数える点が落とし穴です。時給の副業で年21万円もらえば、上の注に当たらない限り線を越えます。バイトの掛け持ちで年収を調整している人は、年収の壁の一覧も合わせて見ておくと計算が早いです。
暗号資産の売却益も「給与以外の所得」に入ります。副業と合わせた判定は暗号資産の税金と20万円ルールの注意点にまとめています。
確定申告をするとワンストップ特例は無効になる
確定申告をすると、ワンストップ特例の申請は無効になります。特例を申請した分の寄附も含めて、確定申告書に記載します(国税庁 東京国税局の案内)。
住民税は20万円以下でも申告が要る
所得税の「申告しなくていい」は、住民税には引き継がれません。名古屋市はよくある質問で、原稿料10万円の会社員の例にこう答えています。
市民税・県民税には、所得税のような申告の省略範囲はなく、原則としてすべての所得を申告する必要があります。
出典: 名古屋市「給与所得者で副収入がある場合、市民税・県民税の申告は?」(2026年1月13日更新)
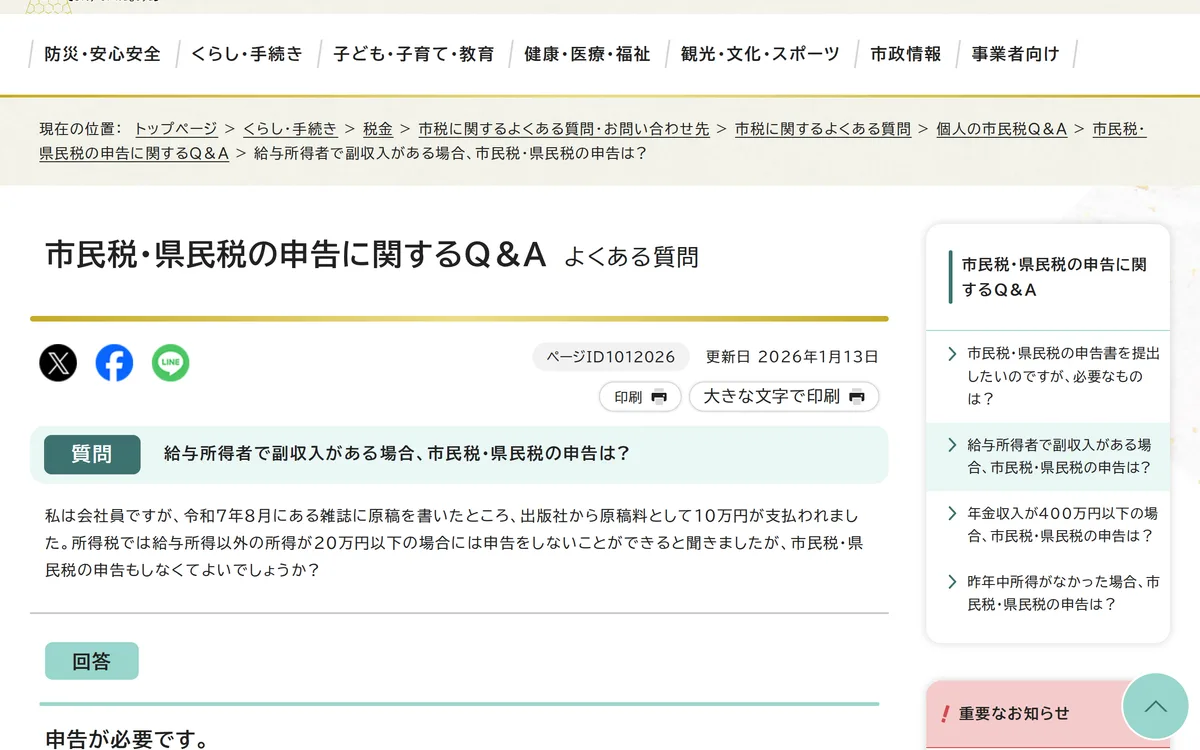
出典: 名古屋市(2026-10-13 時点の画面)
提出先は住んでいる市区町村です。同じページには、所得税の確定申告をした人は住民税の申告を改めてしなくてよい、とも書かれています。
副業分の住民税を自分で納付する(普通徴収)
まず、勤め先の就業規則で副業が認められているかを確認してください。普通徴収は納付方法の選択で、副業を隠すための手段ではありません。
住民税はふつう、勤め先が給与から天引きします(特別徴収)。副業の分も天引きに乗ると、給与のわりに住民税が多い、という見え方に。副業分の住民税を自分で払う形(普通徴収)にするには、期限内に確定申告書を出し、第二表の「給与、公的年金等以外の所得に係る住民税の徴収方法」で「自分で納付」を選びます。
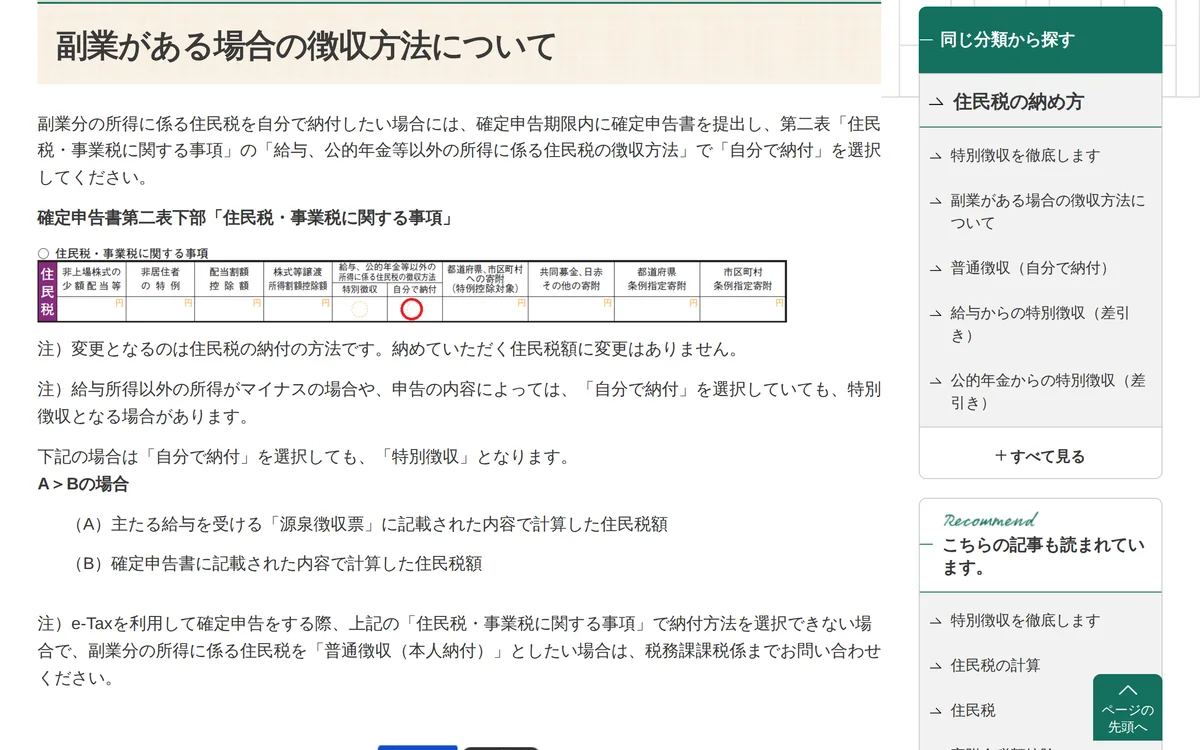
出典: 文京区(2026-10-13 時点の画面)
ただし万能ではありません。自治体の案内には、選んでも天引きに戻る場合が書かれています。
| 「自分で納付」を選んでも天引きになる例 | 出典 |
|---|---|
| 副業の所得がマイナス | 文京区・中央区 |
| ふるさと納税の控除が、副業で増える税額より大きい | 中央区 |
| 副業がアルバイトの給与(すべての給与を合算して本業の勤め先で天引き) | 中央区(令和9年度=令和8年分の所得から) |
出典: 文京区「副業がある場合の徴収方法について」、中央区「給与所得が複数ある場合の住民税の徴収方法について」
扱いは市区町村ごとに違います。気になる人は、申告の前に住んでいる自治体の住民税の窓口へ確認するのが確実です。
バイトの副業だと「自分で納付」できないんだ…
中央区ではそうです。自分の市区町村でも確認を。
PR

雑所得か事業所得か:令和4年の通達で「帳簿」が目安に
副業の所得は、規模によって業務に係る雑所得(副業の稼ぎがまず入る区分)か事業所得に分かれます。国税庁は2022年(令和4年)10月7日に通達を改め、帳簿があるかどうかを判断の目安にしました。
その所得に係る取引を記録した帳簿書類の保存がない場合(その所得に係る収入金額が 300万円を超え、かつ、事業所得と認められる事実がある場合を除く。)には、業務に係る雑所得(中略)に該当することに留意する。
出典: 国税庁「所得税基本通達の制定について」の一部改正(2022年10月7日)別紙 新旧対照表
帳簿を保存していない副業の所得は、原則として業務に係る雑所得になります。ただし、帳簿をつけていても事業と認められるとは限りません。同じ改正の解説では、収入が例年300万円以下で本業の収入の10%未満なら「僅少」として個別に判断するとしています(国税庁 解説 PDF)。
業務に係る雑所得
- 赤字が出たとき給与と相殺できない
- 青色申告特別控除使えない
- 帳簿前々年の収入300万円超なら請求書・領収書などを保存
事業所得
- 赤字が出たとき給与と相殺できる(損益通算)
- 青色申告特別控除最大65万円(令和8年分時点・e-Tax 送信などの要件あり)
- 帳簿白色でも記帳と帳簿の保存が必要
出典: 国税庁 No.2250 損益通算、No.2072 青色申告特別控除、No.1500 雑所得、No.2080 白色申告者の記帳・帳簿等保存制度
規模しだいです。月に数万円で帳簿もつけていないなら、通達の目安では雑所得になります。事業所得にしたい人は、青色申告の承認申請と日々の帳簿づけがセットです。
申告の流れと使える道具
申告の期間は原則として翌年2月16日から3月15日です(国税庁 No.2020。期限が土日に当たる年は後ろにずれます)。やることは 4 つだけです。
- 1
所得を出す
副業の入金と経費を 1 年分集めて、収入−経費を計算する
- 2
申告が要るか決める
上の表で所得税の確定申告か、住民税の申告だけかを決める
- 3
申告書を作る
国税庁の作成コーナーで源泉徴収票と副業の金額を入れる
- 4
第二表を確認して出す
住民税の「自分で納付」を選び、e-Tax か郵送で提出する
いちばん手間がかかるのは 1 です。友だちと組んだ案件なら、機材代や交通費の立て替えを WariSaku に入れておくと、精算後の自分の負担分がわかります。経費の証拠は領収書や振込の記録なので、そちらは別に保存しておきましょう。
申告そのものは無料の作成コーナーで足ります。ほかは必要な人向けで、有料のものも含みます。販売元が個人名のものを先に並べました(2026年10月13日時点で配布ページを確認)。
| 道具 | 作り手 | 料金 | 向いている人 |
|---|---|---|---|
| 確定申告書等作成コーナー | 国税庁 | 無料 | 全員。画面の質問に答えると申告書ができる |
| 手取り計算機(iPhone) | Shuji Kuriki(個人名で配信) | 150円 | 本業の所得税・住民税・ふるさと納税の上限をざっくり知りたい |
| 大福帳(iPhone) | Kouichi Abe(個人名で配信) | 無料+有料プラン | 事業所得で青色申告の帳簿をつけたい |
| shinkoku | Kazu(kazukinagata・オープンソース) | 無料 | AI エージェントに帳簿づけと入力を手伝わせたい青色申告の人 |
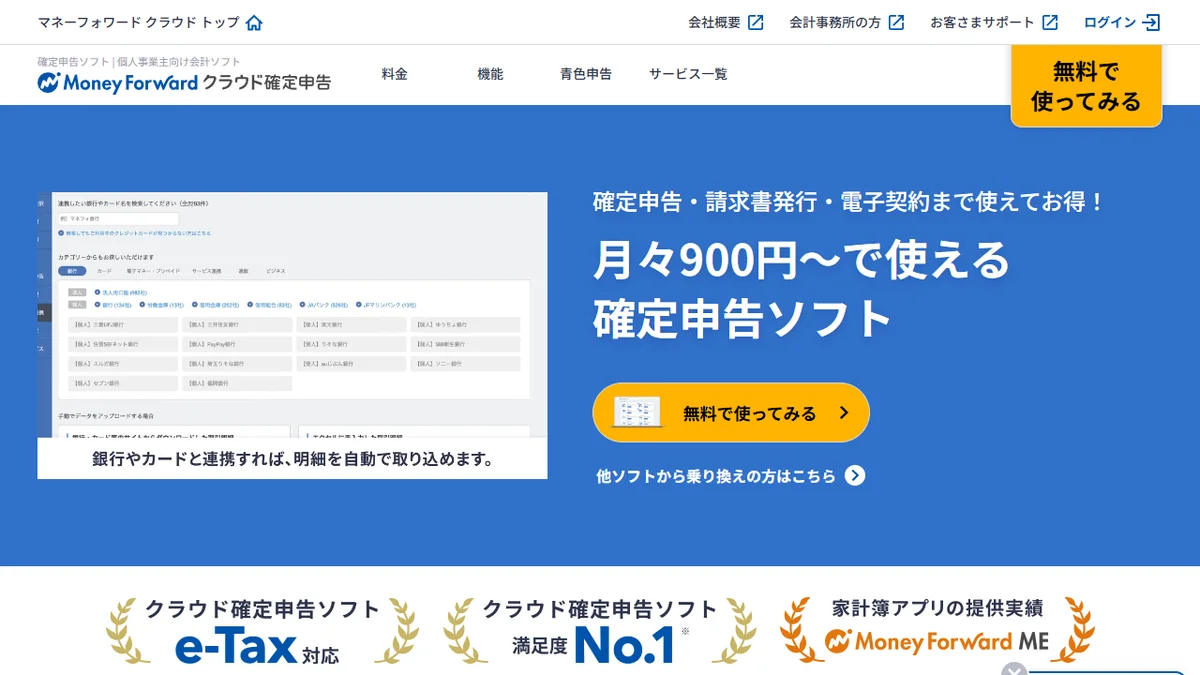
| マネーフォワード クラウド確定申告 | マネーフォワード | 1か月無料、以降は有料 | 銀行やカードの明細を自動で取り込みたい |
出典: 各配布ページ(2026年10月13日閲覧)。shinkoku は README に白色申告は対象外と明記。MIT ライセンスで無保証なので、出力された帳簿や申告書の中身は自分で確かめてください(提出の責任は申告する本人にあります)
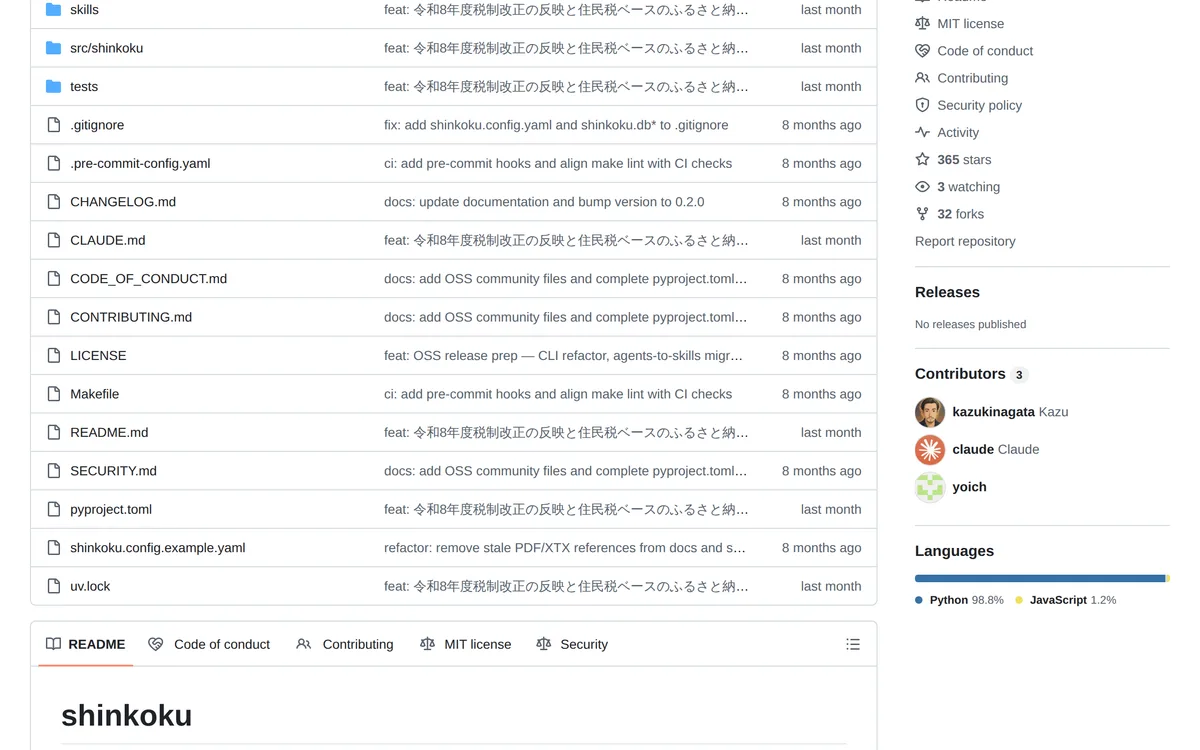
出典: GitHub kazukinagata/shinkoku(2026-10-13 時点の画面)
作成コーナーだけでいけるなら、ちょっとやれそう。
源泉徴収票と副業のメモがあれば大丈夫です。
迷ったら、雑所得の人は国税庁の作成コーナーだけで足ります。帳簿をつける事業所得の人は、大福帳かマネーフォワードのどちらかで 1 年分の記録を残しておくと、申告の時期がかなり楽になります。
よくある質問
Q. 副業の所得が20万円以下なら、何もしなくていいですか?
いいえ、住民税の申告は必要です。所得税の確定申告が要らない会社員でも、給与以外の所得は住んでいる市区町村へ住民税の申告をします。所得税の確定申告をした場合は、住民税の申告を別にする必要はありません。
Q. 副業がバイトでも20万円ルールは使えますか?
使えますが、数え方が変わります。2 か所以上から給与をもらっている場合は、年末調整されなかった給与の収入と、給与以外の所得の合計が20万円を超えると確定申告が必要です。経費を引けない分、線を越えやすくなります。
Q. 「自分で納付」を選べば会社に副業は知られませんか?
確実ではありません。普通徴収は納付方法の選択で、副業が就業規則で認められているかは別に確認が必要です。また副業がアルバイトの給与だったり、副業の所得がマイナスだったりすると、選んでも天引きになる場合があると自治体が案内しています。扱いは市区町村で違うので、住んでいる自治体へ確かめておくと安心です。
おわりに、20万円以下でも住民税の申告は残る
まずは今年の副業の入金と経費を 1 枚にまとめて、所得がいくらになるかを出してみてください。年末に慌てるより、月 1 回メモしておくほうがずっと楽です。
本記事は一般的な情報の提供を目的としたもので、個別の税務判断を行うものではありません(2026年10月13日時点の法令・各自治体の案内にもとづきます)。具体的な取り扱いに不安がある場合は、税務署・お住まいの市区町村、または税理士にご相談ください。
関連記事
PR