暗号資産の確定申告のやり方|損益計算からクラウド申告まで
 こな9分で読める
目次
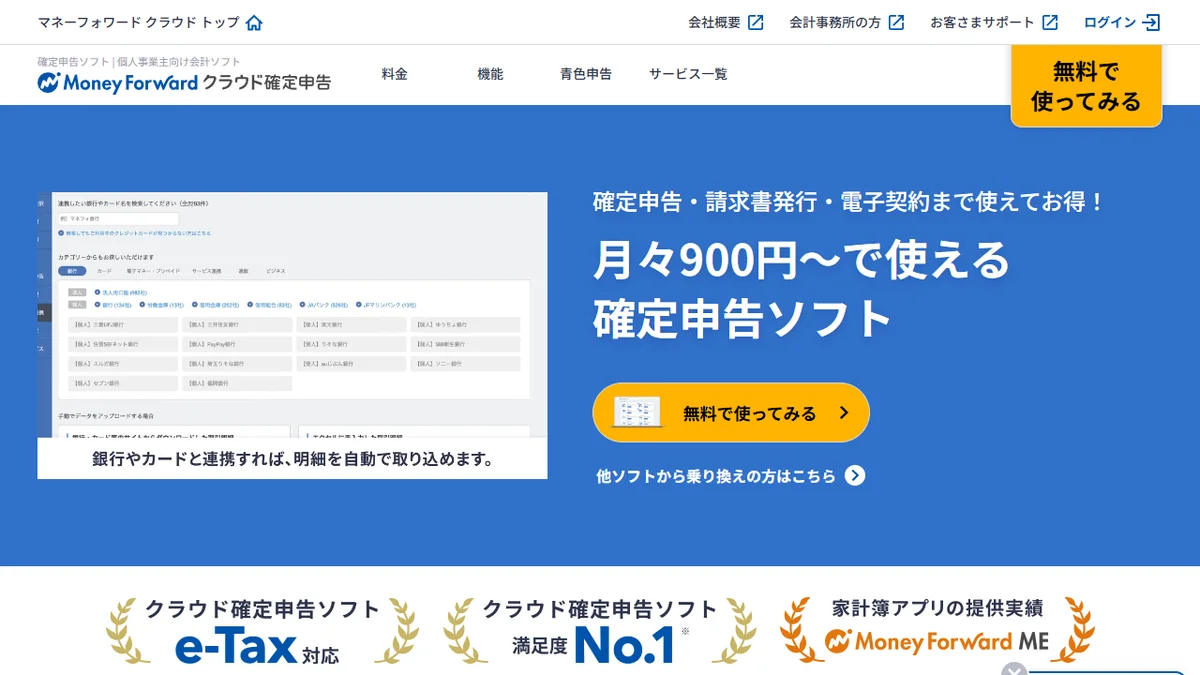
出典: マネーフォワード クラウド確定申告 公式サイト(2026-10-13 時点)
DEX と Perp をけっこう触ったけど、申告ってどこから手をつけるの?
順番さえ決めれば大丈夫。履歴を集めて、計算して、入力するだけです。
計算がいちばん怖いんだけど…
計算は国税庁の計算書か損益計算ツールに任せられます。手を動かす順に見ていきます。
「税率はわかった。でも、どの履歴をどの数字にして、どこに打ち込むの?」と手が止まる人は多いはずです。DEX や PerpDEX の履歴まであると、なおさらです。この記事は、申告の作業の手順だけに絞りました。
税率・計算例など仕組みのほうは、前編の税金の基礎記事にまとめています。
 あわせて読みたい暗号資産の税金|利益にかかる税率・計算例・確定申告の基礎
暗号資産の確定申告が必要な人と、全体の流れ
年末調整を受けた会社員は、暗号資産の利益を含む給与・退職所得以外の所得の合計が年20万円を超えると、所得税の確定申告が必要です。(国税庁 No.1900)
ただし住民税には申告を省略できる範囲がありません。たとえば名古屋市は「原則としてすべての所得を申告する必要があります」と案内しています(名古屋市)。確定申告をした人は、住民税の申告を別にしなくて大丈夫です。逆に、医療費控除などで確定申告をするなら、20万円以下の暗号資産の所得も含めて申告します。
所得の区分は原則「雑所得(その他雑所得)」です。ただし令和7年12月に更新された国税庁 FAQ の 2-2 には、その年の暗号資産取引の収入金額が 300万円を超える 場合の区分があります。帳簿があれば原則「事業所得」、なければ「業務に係る雑所得」です(国税庁「暗号資産等に関する税務上の取扱いについて(FAQ)」令和7年12月最終改訂)。ここで言う収入金額は利益ではなく、売却や交換で受け取った金額、ステーキング報酬などの合計です。売買の回数が多い人は、利益が小さくても 300万円を超えることがあります。ここだけは早めに税理士に相談するのが安心です。
作業そのものは 3 段です。
- 1
履歴を集める
取引所の年間取引報告書、ウォレットと DEX・PerpDEX の CSV
- 2
損益を出す
国税庁の計算書か損益計算ツールで「収入金額」と「必要経費」の 2 つの数字にする
- 3
入力して出す
雑所得(その他)に 2 つの数字を入れ、e-Tax(スマホアプリか PC)で提出
2026年分の申告期間は、2027年2月16日から3月15日の予定です(マネーフォワード クラウド確定申告ガイド・2026年10月12日時点)。
DeFi・Perp・エアドロップは国税庁FAQのどこに近いか
DEX や Perp を触った人がいちばん迷うのがここです。FAQ(令和7年12月版)で近そうな問いを並べると、こうなります。
| 取引 | 近い FAQ の問い | FAQ の書き方 |
|---|---|---|
| DEX でのスワップ | 1-3 暗号資産同士の交換 | 交換したときの時価で売ったのと同じ扱い |
| ステーキング・レンディング | 1-7 マイニング、ステーキング、レンディングなど | 取得した時点の時価が収入、かかった費用は必要経費 |
| PerpDEX などの証拠金取引 | 2-12 暗号資産の証拠金取引 | FX のような申告分離課税は使えず、総合課税 |
| 取引で出た損失 | 2-11 損失が生じた場合 | 雑所得の損失は、給与など他の所得からは引けない |
出典: 国税庁「暗号資産等に関する税務上の取扱いについて(FAQ)」(令和7年12月最終改訂)
表の「近い FAQ の問い」は、この記事で近いと判断して当てたものです。FAQ が DEX や PerpDEX を名指ししているわけではありません。
FAQ に「DEX」って書いてあるわけじゃないんだ。
そうなんです。だから近い問いから考えるしかないんですよね。
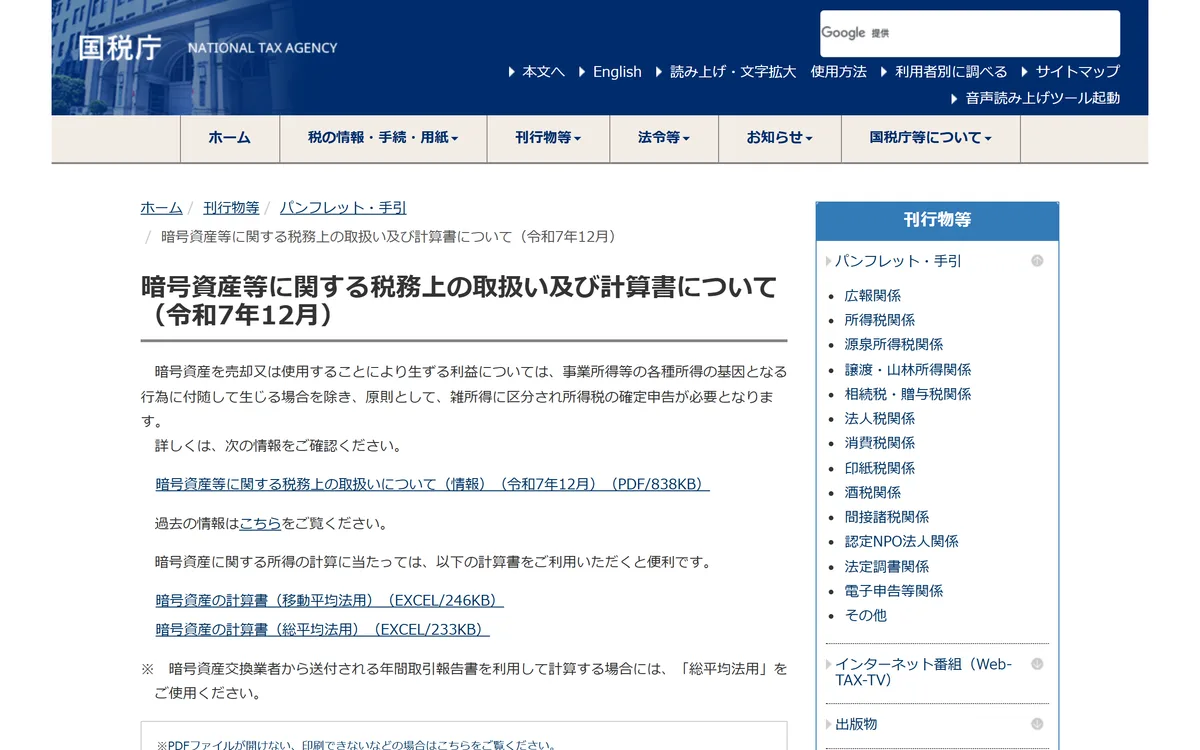
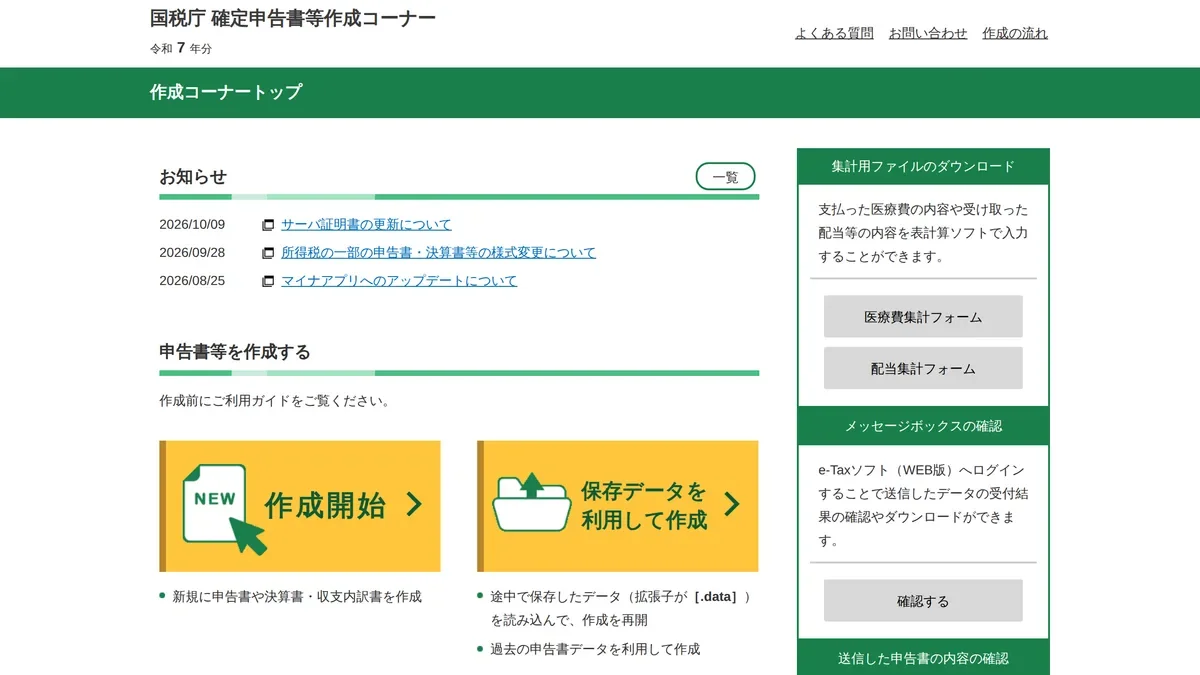
出典: 国税庁(2026-10-12 時点の画面)
表に無いものもあります。エアドロップ、LP トークンへの預け入れ、Perp のファンディングは、FAQ に専用の問いがありません。いつ・いくらで収入にするかで数字が大きく変わるので、自己判断で決めないほうがいいです。ほかの取引と同じ一覧にぜんぶ書き出しておき、扱いが決まらない行に印を付けて税理士に見せるのが確実です。
取引履歴を集めて、損益を2つの数字にする
国内の取引所は、1 年分の売買をまとめた年間取引報告書を出してくれます。FAQ 2-8 も、この報告書の数字を「暗号資産の計算書(総平均法用)」に入れれば簡単に計算できる、としています。国内取引所 1 か所だけの人は、ほぼこれで終わりです。複数の取引所を使った人や、ウォレットへ送った人は、別に集計が必要です。
めんどうなのは自分のウォレットです。ウォレットの履歴はチェーンのエクスプローラーから CSV で出し、PerpDEX は取引履歴とファンディング履歴の画面から書き出すのが基本です。ブリッジした先のチェーンも忘れがちなので、使ったチェーンを先にメモしてから集めると漏れません。
取引の数が多いなら、CSV を読み込める損益計算ツールを使うのが現実的です。どれを使っても、最後に必要なのは収入金額と必要経費の 2 つの数字だけです。
取得価額の計算方法は、届出をしていなければ総平均法になります(FAQ 2-5)。方法でどれくらい差が出るか、架空の例で比べてみました。1月に 1 BTC を 1,000万円で買い、3月に 0.5 BTC を 600万円で売り、6月に 0.5 BTC を 700万円で買い足したケースです。
総平均法(届出なし)
- 売った 0.5 BTC の原価約567万円(年平均 約1,133万円 × 0.5)
- その年の所得約33万円
- 特徴年末にまとめて計算できる
移動平均法(届出あり)
- 売った 0.5 BTC の原価500万円(売った時点 1,000万円 × 0.5)
- その年の所得100万円
- 特徴売るたびに単価を更新する
同じ取引でも、その年の所得は約33万円と100万円。総平均法は、売ったあとの買い増しまで平均に入るのでこうなります。ただし翌年に持ち越す取得価額も変わるので、何年かを通すと差は縮まります。方法を変えたいなら、その年の3月15日までに変更承認申請書を出して承認を受ける決まりです(FAQ 2-6)。変えてから原則3年たたないうちの変更は、却下されることがあります。
方法でこんなに違うんだ…
あくまで架空の例での話です。毎年同じ方法で続けるのが基本ですよ。
PR

マネーフォワード クラウド確定申告で入力して提出する
数字が 2 つ出たら、あとは入力です。ここでは マネーフォワード クラウド確定申告 の公式ヘルプに沿って進めます。スマホアプリでマイナンバーカードを読み取り、そのまま提出までできます。料金は 2026年10月12日時点でパーソナルミニが年額 10,800円(税抜)からです。1か月の無料お試しもありますが、お試し中は使えない機能もあります(料金ページ)。
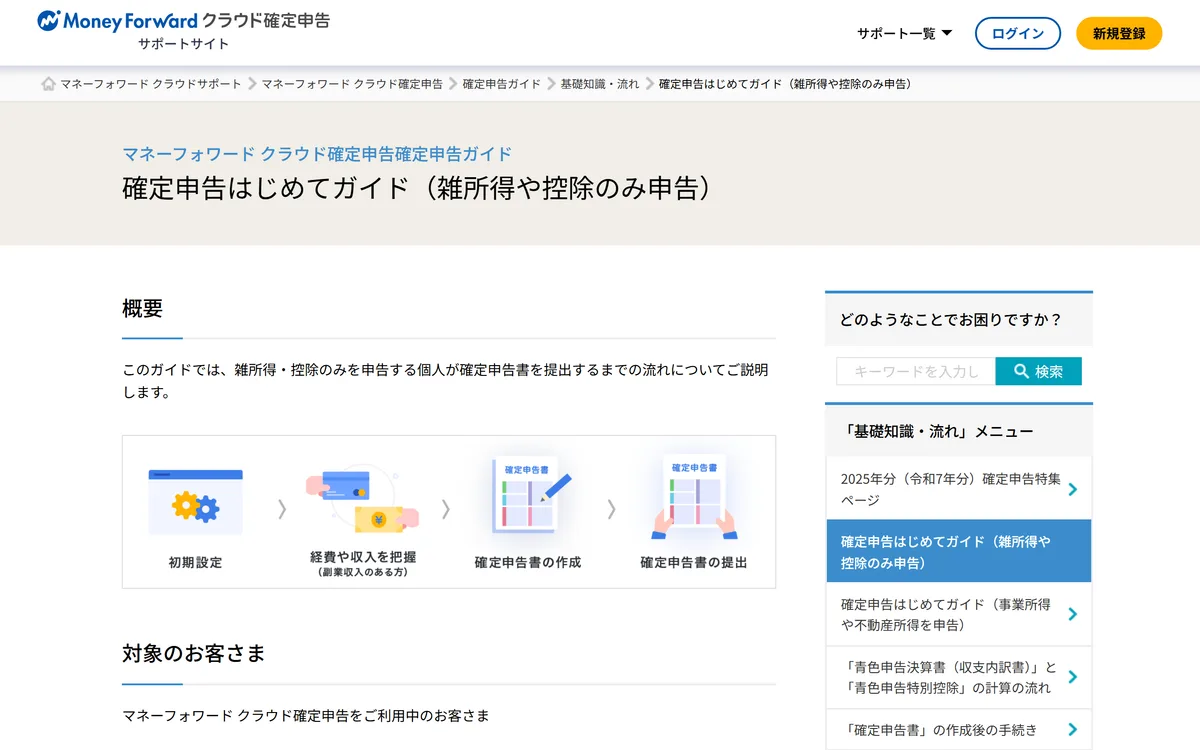
出典: マネーフォワード クラウド確定申告(2026-10-12 時点の画面)
上のガイドの流れを、暗号資産の人向けに言い直すとこの 5 つです。
- 1
初期設定
「確定申告書」メニューの STEP1 で「申告情報」を入れる。提出方法もここで選ぶ
- 2
申告書を開く
STEP2「確定申告書を作成」から「申告書」へ
- 3
雑所得(その他)に入れる
「所得の種目」で「暗号資産」を選び、収入金額と必要経費を入力(300万円超で帳簿がない人は「雑所得(業務)」)
- 4
給与と控除を入れる
源泉徴収票の金額や医療費控除なども同じ申告書に
- 5
確認して提出
STEP3「申告書類の確認」から e-Tax で送る(スマホアプリで完結)
出典: マネーフォワード クラウド確定申告(2026-10-12 時点の画面)
この FAQ で注意したいのは 2 つです。マネーフォワード クラウド確定申告では、仕訳を入力しても雑所得の金額には反映されません。損益は先に計算しておき、合計だけを入れます。もう 1 つ、収入金額にマイナスは入れられないので、損失のときは必要経費のほうを収入金額より大きくする と公式 FAQ にあります。
入れる数字が 2 つだけなら、思ったよりいけそう!
いちばん時間がかかるのは、履歴集めのほうなんですよね(笑)
提出は、マイナンバーカードを読めるスマホがあればアプリで完結します。カードリーダーはいりません。e-Tax で送ったあとは、e-Tax の「受信通知」で受け付けを確認できます。カードがない人は、印刷して税務署へ持っていくか、郵送で出すこともできます。
よくある質問
Q. 海外取引所やウォレットでの取引も申告に含めますか?
含めます。日本に住む人の所得税は、国内外のすべての所得が対象です(FAQ 1-8)。年間取引報告書が出ない取引所やウォレットの分は、CSV から自分で損益を出し、国内の取引所の分と合わせて申告します。
Q. 2026年分の申告から暗号資産は20%の分離課税になりますか?
なりません。2026年分は、これまでどおり雑所得として他の所得と合算する総合課税です。
20%(所得税15%・住民税5%)の申告分離課税にする改正は、2026年3月31日公布の所得税法等の一部を改正する法律に入っています。ただ、適用が始まるのは、前提になる金融商品取引法などの改正の施行の日の属する年の翌年1月1日以後の譲渡からです(財務省 令和8年度税制改正の大綱、国税庁 令和8年版 譲渡所得のあらまし)。その改正法は2026年7月15日に成立し、7月23日に公布されました(参議院 議案情報)。施行日は政令で定められるので、適用が何年分からかはそこで決まります。改正の中身は前編にまとめています。
Q. 友人に暗号資産を送ったときも申告に関係しますか?
関係します。FAQ 2-10 では、暗号資産を贈与した場合、その時点の時価を送った側の収入に入れるとしています。個人から受け取った側は、年110万円の基礎控除を超えると贈与税の対象です。基礎控除の考え方は割り勘の集金と贈与税の解説にまとめています。
おわりに、申告は履歴集めがいちばんの山場
まずは今年使ったチェーンと取引所を書き出して、年末までに一度 CSV を落としてみてください。PerpDEX や DEX は、サービスが終わると履歴が取れなくなることもあります。早めに手元に残しておくのが、いちばんの「節時間」です。
本記事は一般的な情報の提供を目的としたもので、個別の税務判断を行うものではありません(2026年10月12日時点の情報です)。取引の量が多い方、エアドロップや DeFi の扱いに迷う方は、税務署または暗号資産に詳しい税理士にご相談ください。
関連記事
PR