新NISAを月1万円から始める|20代の証券口座の選び方
 こな9分で読める
目次
出典: 金融庁 NISA特設ウェブサイト 公式サイト(2026-10-13 時点)
新NISA、周りがみんな始めてて焦るんだけど…💦
わかります。でも月1万円からで大丈夫ですよ。
証券会社が多すぎて、どこにすればいいかもわからない。
口座選びで見るところは 3 つだけ。順番にいきます。
給料が入るようになって、同期が「NISA始めた」と話しているのを聞くと、自分だけ出遅れた気がしてきます。でも調べ始めると、枠の話も証券会社の比較も情報が多すぎて手が止まりがち。ここでは、20代が月1万円で始めるのに要るところだけを、金融庁の資料で並べます。
結論:生活防衛資金を分けてから、月1万円をクレカ積立で
20代が新NISAを始めるなら、生活防衛資金と近いうちに使うお金を分けたうえで、月1万円をクレカ積立にするのがいちばん手軽です。 新NISAは、その年の1月1日時点で18歳以上の人が使える、投資の利益に税金がかからない国の制度。積立代金をカード払いにする「クレカ積立」なら、証券会社によっては月100円から始められます。
金額は月1万円からで十分です。枠を上限まで使わなくても、不利な扱いはありません。「上限まで埋めないともったいない」と思いがちですが、無理な額を積み立てて途中で崩すほうが、よっぽどもったいないんですよね。手取りから毎月いくら残せるかは、社会人1年目の貯金の始め方で逆算の手順を書いています。
新NISAの 2 つの枠と上限
枠は「つみたて投資枠」と「成長投資枠」の 2 つです。月1万円の積立なら、つみたて投資枠だけで足ります。
| 項目 | つみたて投資枠 | 成長投資枠 |
|---|---|---|
| 年間の投資枠 | 120万円 | 240万円 |
| 生涯の上限(非課税保有限度額) | 2 つの枠の合計で 1,800万円 | 1,800万円のうち 1,200万円まで |
| 非課税で持てる期間 | 無期限 | 無期限 |
| 使える人 | 日本に住む 18 歳以上(1 人 1 口座) | 同じ |
出典: 金融庁 NISA特設ウェブサイト「NISAを知る」(2026-10-13 時点)
毎月1万円だと、1年で使うのは12万円。つみたて投資枠120万円の1割です。売った場合は、買ったときの金額のぶんだけ生涯の枠が翌年以降に空きます(年間の枠は増えません)。
税金の扱いは、金融庁の説明がわかりやすいです。
通常、株式や投資信託などの金融商品に投資をした場合、これらを売却して得た利益や受け取った配当に対して約20%の税金がかかります。
出典: 金融庁 NISA特設ウェブサイト「NISAを知る」(2026-10-13 時点)
この約20%が、NISA口座の中ではかかりません。ただし元本は保証されません。値下がりしてマイナスのまま売ることもありえます。
枠が大きすぎて、逆にピンとこないかも。
「年12万円だけ使う箱」くらいの理解でOKです。
始める前に、生活防衛資金と「近いうちに使うお金」を分ける
NISA の前に決めておきたいのが、生活防衛資金です。病気や転職で収入が止まったときに、生活をつなぐための現金のこと。J-FLEC(金融経済教育推進機構)の若手社会人向け教材は、お金を 3 つに分けています。「日常生活に必要なお金」「近い将来に使う予定のお金」「当面使う予定のないお金」です。そのうえで、投資についてはこう書いています。
無理のない範囲(当面使う予定のないお金)で行いましょう。
出典: J-FLEC「社会人として知っておきたいお金の話」(若手層社会人向け・2024年)
生活防衛資金は、生活費の3か月分程度がよく目安に挙げられますが、公的な決まりはありません。1か月の生活費を出して、収入の安定度に合わせて自分で決めるのが現実的です。
20代で見落としがちなのが、友達との旅行の積立や、幹事として預かっている集金です。旅行の積立や幹事として預かっている集金は、J-FLEC の分け方に当てはめると「近い将来に使う予定のお金」です。 NISA に入れると、旅行の直前に値下がりして足りない、ということが起きます。
 あわせて読みたい旅行積立をグループでやる方法|友達と貯めて旅行費用を確実に準備する
立て替えや預かり金が口座に混ざったままだと、「本当に余っているお金」がいくらなのか見えません。わたしが作っている割り勘アプリ WariSaku は、その場で誰がいくら払うかを出せます。立て替えを早めに精算してから積立額を決めると、あとで崩さずに済みます。
先に片づけておきたいもの
リボ払いやカードローンの残高があるなら、積立より返済が先です。投資の利回りは約束されませんが、借入の金利は確実にかかり続けます。
証券口座は「カード・還元率・アプリ」の 3 つで選ぶ
新NISAの口座は1人1口座で、口座を開く金融機関は年単位で変更できます。見るのは、手持ちのカードでクレカ積立ができるか、その還元率、積立アプリの使いやすさの 3 つ。
| SBI証券 | 楽天証券 | |
|---|---|---|
| クレカ積立のカード | 三井住友カード | 楽天カード |
| 一般カードの還元率 | 0.5%(前年のカード利用が10万円未満なら0%) | 0.5%(代行手数料が年0.4%以上の銘柄は1%) |
| ゴールドカードの還元率 | 0.75%〜1.0%(前年のカード利用が10万円未満なら0%) | 0.75%(代行手数料が年0.4%以上の銘柄は1%) |
| クレカ積立の金額 | 毎月100円〜10万円 | 毎月100円〜10万円 |
| 積立用アプリ(App Store の評価) | SBI証券 投信つみたてアプリ 4.5(1万8,938件) | iGrow 4.5(5万3,229件) |
出典: 三井住友カード「NISAのつみたて投資枠はクレジットカード積立が便利!」、三井住友カード「三井住友カードつみたて投資」の条件・ポイント付与率の詳細(一般)、同(ゴールド(NL))、楽天証券「クレカ積立(楽天カードクレジット決済)」、App Store「SBI証券 投信つみたてアプリ」、App Store「iGrow」(いずれも 2026-10-13 時点。三井住友カードは入会初年度の特例あり)
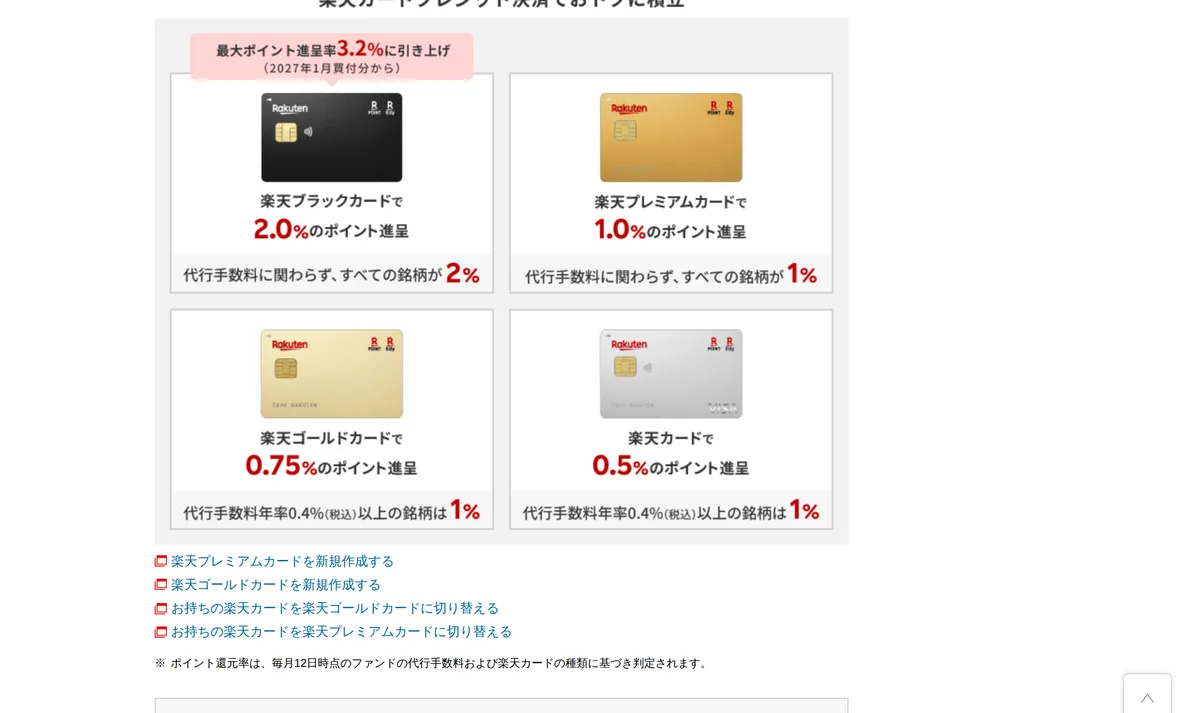
出典: 楽天証券(2026-10-13 時点の画面)
画面で見るのは、カードの種類ごとの数字と、その下の「代行手数料」の条件です。代行手数料は、投資信託を持っている間にかかるコストのうち、販売した証券会社に入るぶん。買う投資信託によって還元率が変わるので、積立設定の前に確かめておきます。
還元率 0.5% なら、月1万円で 毎月50ポイント、年600ポイント。大きくはありませんが、何もしなくても貯まるのはうれしいところ。ただ三井住友カードは、一般・ゴールドとも前年のカード利用額(積立額は含まない)が10万円未満だと 0% です。還元率のためだけにカードを増やすと、条件を満たせないこともあります。
迷ったらこれ
ふだん使っているクレジットカードの系列の証券会社にします。三井住友カードを持っているなら SBI証券、楽天カードなら楽天証券。ほかにもマネックス証券など、クレカ積立に対応する証券会社はあるので、手持ちのカードから探すのが近道です。
結局、持ってるカードで決めていいんだ。
はい。始めてからの 1 年で慣れるほうが大事です。
PR
月1万円で20年後いくら?金融庁のシミュレーターで確かめる
「月1万円で意味あるの?」は、数字で見るのが早いです。金融庁のつみたてシミュレーターに、毎月の積立額と想定利回り、年数を入れると、将来の運用資産額が出ます。
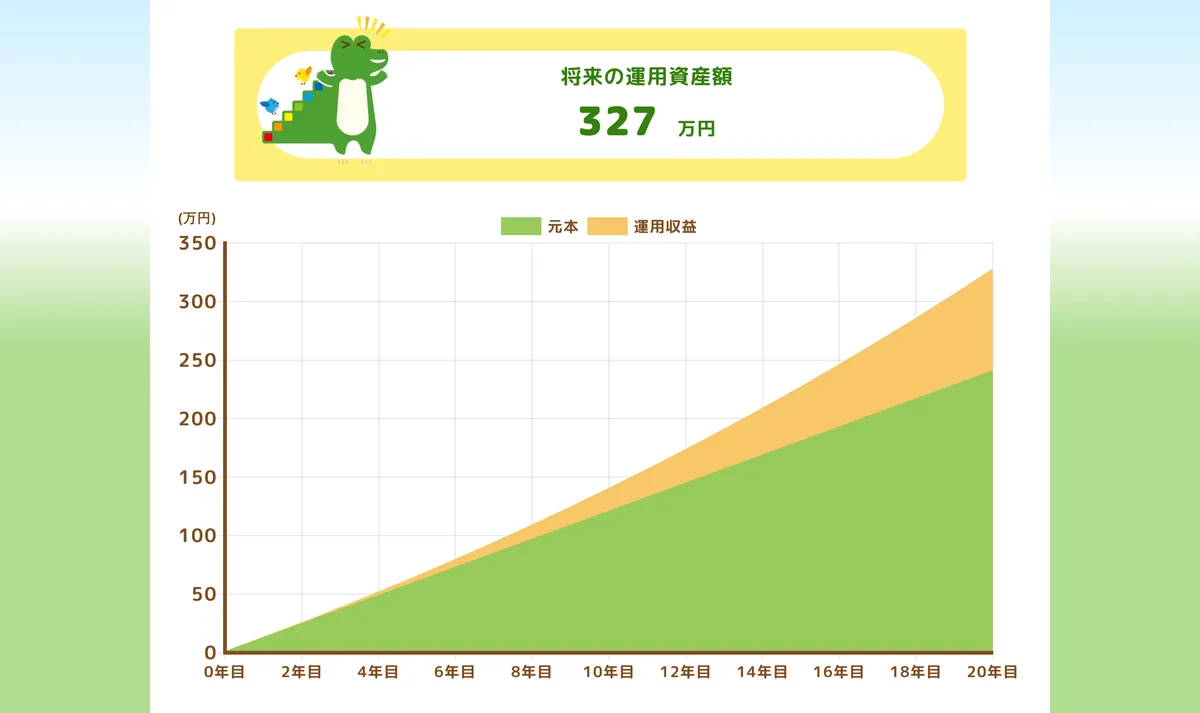
出典: 金融庁(2026-10-13 時点の画面)
緑が自分で入れた元本、オレンジが運用で増えたぶんです。同じ月1万円で、利回りだけ変えて並べるとこうなります。
出典: 金融庁「つみたてシミュレーター」(2026-10-13 に試算。信託報酬などのコストや値下がりの年は含まない単純な試算)
シミュレーターの注意書きにもあるとおり、結果は将来を予測・保証するものではありません。利回りは毎年同じにはならず、マイナスの年もあります。
1万円でも、20年あると差がけっこう出るんだね。
そうなんです。続けられる額にしておくのがコツです。
条件を変えて試したいときや、積み立てたあとの記録には、無料のアプリも使えます。金融庁の公式ツールに加えて、口座連携なしで使える個人開発のアプリを 2 つ選びました。
| ツール | 作っている人 | 料金 | できること |
|---|---|---|---|
| 金融庁 つみたてシミュレーター | 金融庁 | 無料(ブラウザ) | 毎月の額・利回り・年数から将来の額を出す |
| かんたん複利計算 | Hiromichi Fujiwara(個人) | 無料(iPhone) | 積立と取り崩しの計算。複利の方式や税金の扱いも選べる |
| OneMoney 資産管理・NISA・iDeCo | Junta Shoji(個人) | 基本無料(iPhone・Android) | 月1回残高を記録して推移を見る。金融機関との連携や会員登録は不要 |
出典: 各アプリの App Store の掲載情報とOneMoney 公式ページ(2026-10-13 時点)
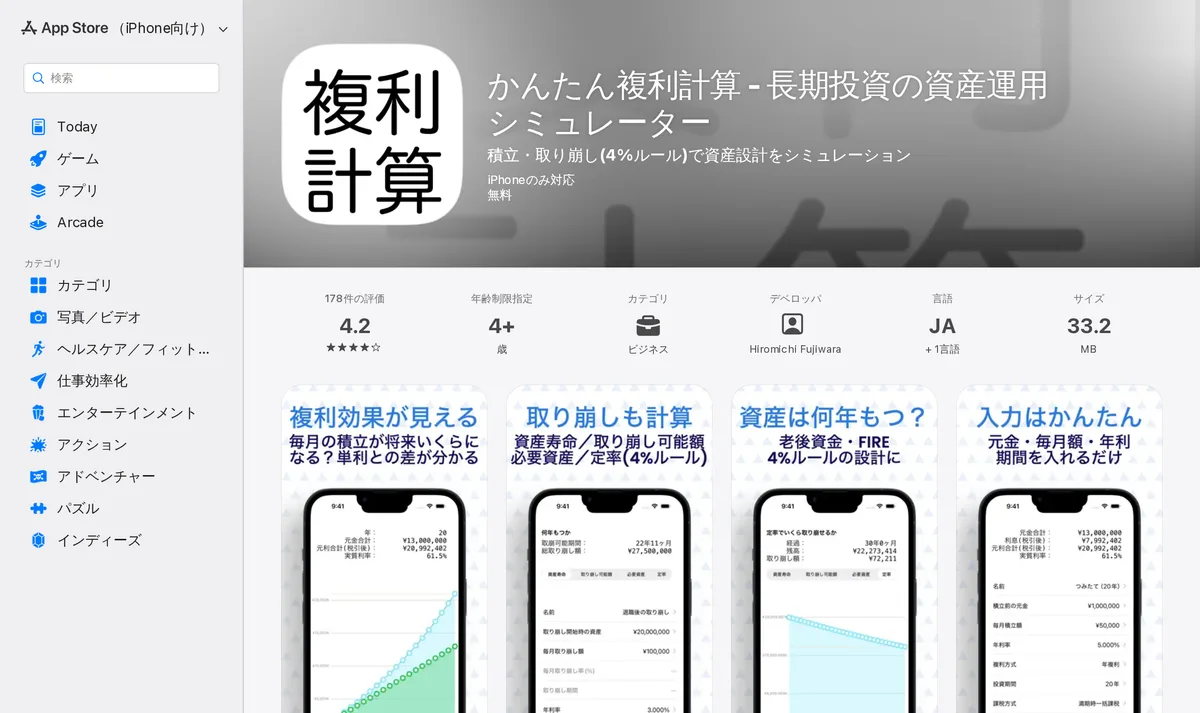
出典: App Store(2026-10-13 時点の画面)
かんたん複利計算は、元金・毎月の額・年利・期間を入れるだけで、積立の結果がグラフで出ます。OneMoney は口座情報を預けずに手入力で記録するタイプなので、ログイン情報を預けるのが不安な人にも向いています。
よくある質問
Q. 新NISAは月1万円でも始める意味がありますか?
新NISAは月1万円でも始める意味があります。金融庁のつみたてシミュレーターでは、毎月1万円を年3%で20年積み立てると約327万円(元本240万円)になります。ただしこれは試算で、運用成果は保証されません。
Q. 20代は生活防衛資金をいくら貯めてからNISAを始めればいいですか?
生活防衛資金の額に公的な決まりはありません。生活費の3か月分程度がよく目安に挙げられるので、1か月の生活費を出してから決めます。旅行の積立など近いうちに使うお金は、生活防衛資金とも NISA とも分けておきます。
Q. 証券会社はあとから変えられますか?
新NISAの口座を開く金融機関は、年単位で変更できます。ただし、その年にすでに NISA で買付をしている場合や、10月以降の手続きは翌年分からの変更になるのが一般的です。細かい締め切りは各社の案内で確認してください(野村證券の手続き案内)。
おわりに、最初の 1 万円は「余ったお金」で
積立額はあとから変えられます。まずは小さく始めて、慣れてきたら年に1回くらい見直せば十分です。
次にやることは 1 つ。今月の手取りから、生活費と近いうちに使うお金を引いて、残りから積立額を決めてみてください。初任給のころの手取りと控除の内訳は、初任給の手取りと予算の組み方で整理しています。
本記事は一般的な情報の提供を目的としたもので、特定の金融商品や証券会社の購入・契約を勧めるものではありません。情報は2026年10月13日時点のもので、制度やポイント還元率は変更されることがあります。投資には元本割れのリスクがあり、最終的な判断はご自身で行ってください。不安がある場合は、金融機関やファイナンシャルプランナーなどの専門家にご相談ください。
関連記事
PR
PR